PRACTICE GUIDE
透明性は、数字を大量に公開することだけでは実現しません。何十ページもの決算書を配っても、読まれなければ理解にはつながらず、質問の窓口がなければ疑問は不信のまま残ります。本稿では、PTAや学校支援団体の会計と意思決定を、会員や保護者が理解し、質問し、次の協力を判断できる形で共有するための実務を整理します。報告を一方向の通知から対話の入口へ変えることが目的です。
読まれる会計報告の構成を決める
一枚目に「三つの問い」への答えを置く

会計報告の一枚目には、費目別の表ではなく、「何に使ったか」「なぜその方法を選んだか」「残った課題は何か」の三つに対する短い答えを置きます。たとえば「今年度は安全対策に予算の三割を配分し、通学路の見守り用ベストを更新しました。見積もりを二社から取り、耐久性で選びました。来年度は保管場所の確保が課題です」といった数行の文章です。詳細な数表は二枚目以降に回します。

この構成にすると、一枚目だけ読んだ人でも要点を把握でき、詳しく知りたい人は数表へ進めます。読む人の時間を尊重する構成そのものが、団体の姿勢として受け止められます。目的別の見せ方については資金の現在地のページで扱っています。
前年との比較と予算との差異を必ず示す
単年度の数字だけでは、多いのか少ないのか判断できません。前年度の決算額と当年度の予算額を並べ、差異が大きい項目には理由を一行添えます。差異の説明があるだけで、総会での質問の大半は事前に解消されます。差異の基準は、金額で一万円以上または率で二割以上のように団体で決め、毎年同じ基準で説明します。
説明を書く際は、専門用語や略語を避けます。「雑費」「渉外費」のような費目名は、何が含まれるかを注記します。読み手は会計の知識を持たない前提で書くのが原則です。
数表は、収入と支出を対応させて読めるように、収入の内訳の横に主な使途を示す形に整えます。会費収入がどの活動に使われ、寄付金や収益行事の収入が何に充てられたかを線で結ぶような表があれば、読む側は自分の会費の行き先を追えます。表計算ソフトで作る場合は、費目別の表から目的別の集計を自動で導く仕組みにしておくと、年度ごとの作業が減ります。

監査を形式で終わらせない
監査で確認する項目を一覧にする
PTAの監査は、会計監査委員が決算書と通帳を見比べて印を押すだけの形式になっている団体が少なくありません。監査の実質を保つには、確認項目を一覧にし、監査報告書にその結果を記載します。最低限の項目は、通帳残高と帳簿残高の一致、全ての支出に領収書または請求書があること、規程で定めた決裁手続きが守られていること、繰越金が規程の範囲内であること、の四点です。
監査委員は役員会に出席しない立場の会員から選び、役員との兼任を避けます。監査に必要な時間は、年間の取引件数にもよりますが、数時間から半日程度を見込み、会計担当が資料を整えた上で日程を組みます。監査委員の負担を軽くするために、帳簿と領収書を月ごとに綴じておく習慣が効果的です。
指摘事項は隠さず改善計画とともに公開する
監査で不備が見つかった場合、それを総会資料に載せずに済ませると、後で発覚した際の信頼の損失が大きくなります。指摘事項と、いつまでにどう改善するかの計画を併記して公開します。不備があっても改善の手順が示されていれば、会員は団体の自浄能力を評価します。
よくある不備は、領収書のない支出、私費と団体費の混在、繰越金の説明不足です。これらは規程の整備と月次の確認で防げるため、指摘を受けた翌年度には規程の改定を総会に諮ります。

質問の窓口と回答期限を明示する
質問を受け付ける経路を三つ用意する
報告に質問の窓口が添えられていなければ、疑問は保護者同士の噂として広がります。総会での質問、書面やフォームでの質問、役員への個別の相談という三つの経路を報告書に明記し、それぞれの回答方法を示します。フォームは匿名でも受け付けるようにし、質問しにくい人が声を出せる経路を確保します。
受け付けた質問は、個人が特定されない形で整理し、回答とともに会員全体に共有します。一人の質問は、同じ疑問を持つ多くの人を代表していると考え、個別に返して終わりにしない運用が透明性を高めます。
回答期限を「二週間以内」のように具体的に約束する
質問への回答期限を決めていないと、役員会の日程次第で回答が数か月後になり、質問した人は無視されたと感じます。回答期限を二週間以内のように具体的に決め、役員会での議論が必要な場合は「役員会に諮った上で〇月までに回答する」と中間報告を出します。期限を守れなかった場合の連絡も含めて、対応の手順を規程に書いておきます。
回答の内容は、結論だけでなく判断の理由を添えます。要望に応えられない場合でも、理由が示されていれば納得は得やすくなります。寄付の設計における報告の約束については寄付を設計するページでも述べています。
質問と回答の記録は年度をまたいで蓄積し、よくある質問として入会案内や年度初めの説明資料に載せます。毎年同じ質問が繰り返される項目は、報告書の構成そのものに問題がある可能性が高く、翌年度の様式改定の材料になります。
意思決定の過程を議事録で共有する
議事録には結論と理由と反対意見を残す
役員会の議事録が「議題と決定事項」だけで構成されていると、なぜその決定に至ったかが分からず、後から見た人は決定の妥当性を判断できません。議事録には、決定の理由、検討した代替案、出された反対意見と対応を残します。反対意見を記録することは、少数意見を尊重した過程を示す証拠になります。
議事録の作成は当日中または翌日までに行い、出席者の確認を経て一週間以内に公開します。公開が遅れるほど、決定が既成事実として伝わり、意見を言う機会が失われます。
公開範囲と個人情報の線引きを決める
議事録を全会員に公開する場合、個人名や家庭の事情に関わる内容は除きます。特定の子どもや家庭に関する議論、役員の個人的事情による辞任理由などは、要旨のみを記載するか、非公開の別紙にまとめます。公開版と保管版を分ける運用を規程に書き、担当者の判断が年ごとにぶれないようにします。
ウェブサイトや配信アプリで公開する場合は、閲覧できる範囲を会員に限定するか、誰でも見られる状態にするかを決めます。誰でも見られる状態にする場合は、学校名と役員名の組み合わせで個人が特定される点に配慮し、氏名の掲載は必要最小限にとどめます。
不正と誤りを防ぐ内部統制を組み込む
現金を減らし、承認と支払いを分ける
PTAや学校支援団体の会計をめぐるトラブルの多くは、現金の取り扱いと、一人の担当者に権限が集中する構造から生じます。会費の集金は口座振替や振込に切り替え、支出は口座振込を原則にして現金の保有を最小限にします。支払いの承認と実際の振込操作を別の人が行う分業にすれば、一人の判断で資金が動く状況をなくせます。
インターネットバンキングを使う場合は、ログイン情報の管理者、承認者、閲覧者を分け、役員交代時にパスワードを必ず変更します。過去には、退任した役員のアカウントが残ったままになり、内部統制上の問題として指摘された例もあります。
月次で残高を確認し、年度末に集中させない
帳簿と通帳の照合を年度末にまとめて行うと、誤りの発見が遅れ、修正のための時間も足りなくなります。毎月末に会計担当が残高を照合し、会長または別の役員がその結果を確認して記録します。月次の確認があれば、年度末の監査は確認済みの記録をたどる作業になり、監査委員の負担も軽くなります。
会計担当以外の役員が帳簿を読めない状態も、内部統制上の弱点になります。年度初めに会計担当が他の役員に帳簿の見方と確認の手順を説明する時間を設け、会計担当が急に交代しても運営が止まらない体制にしておきます。
報告を対話に変える具体的な手順
説明会は報告より質問の時間を長く取る
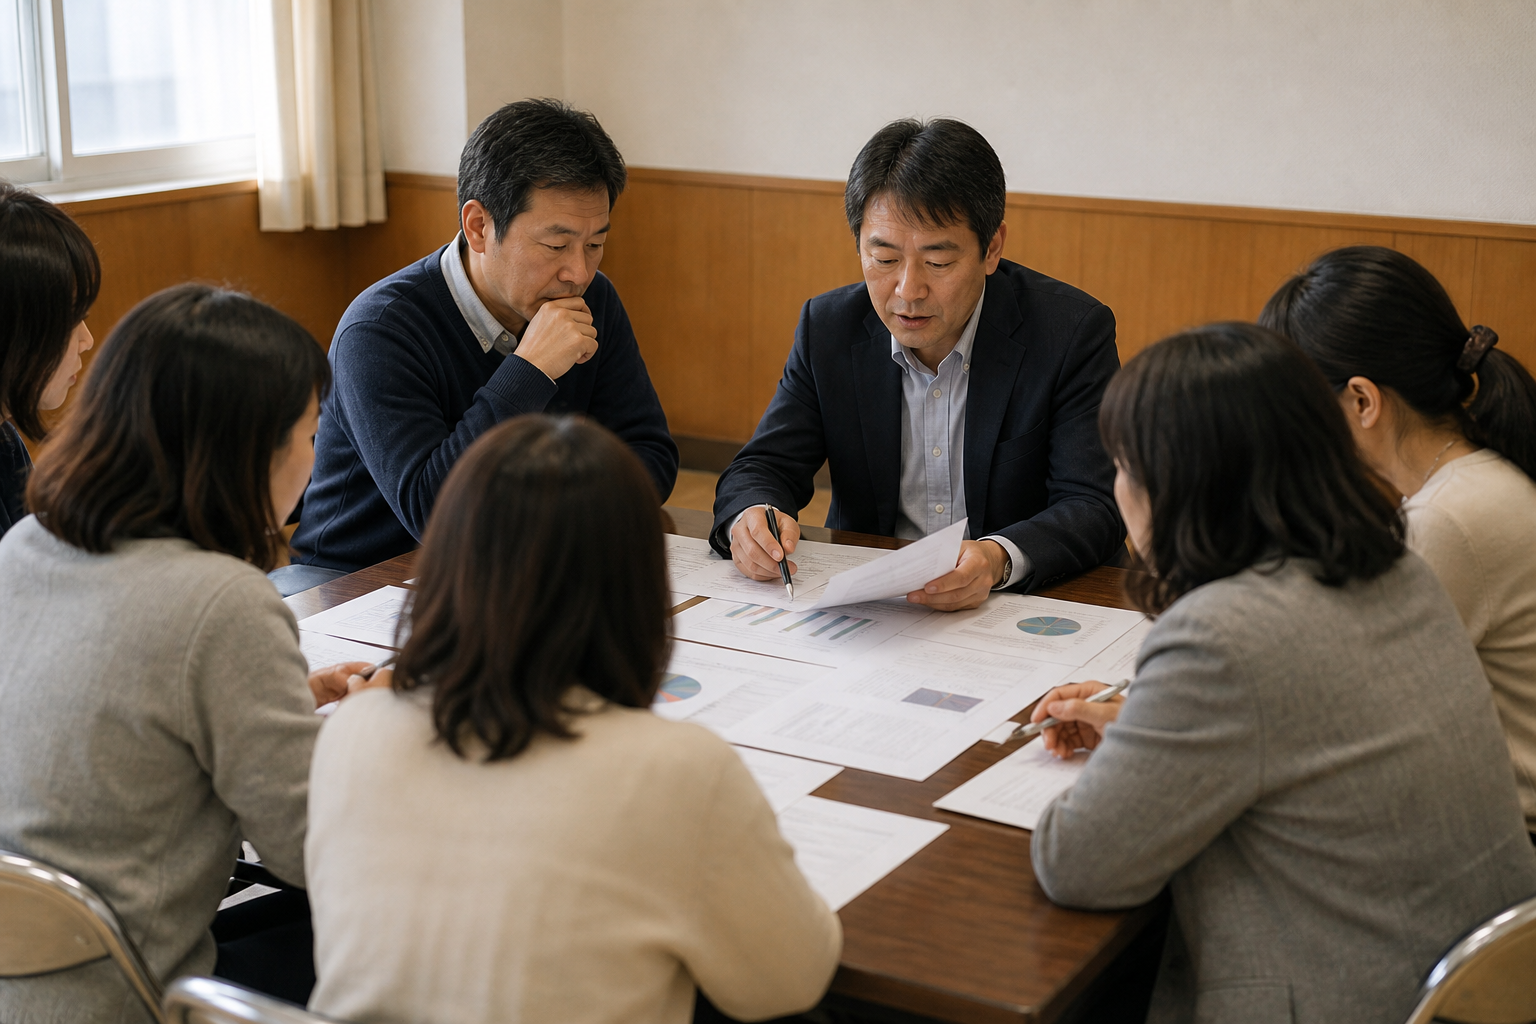
総会や説明会で報告の読み上げに時間を使い切ると、質問の機会がなくなります。報告は事前に配布して読んでもらう前提にし、当日は要点の確認に五分、質問と意見に残りの時間を充てます。質問が出ないときのために、事前に集めた質問を役員側から紹介する準備をしておくと、対話のきっかけになります。
出席できない会員のために、説明会の要旨と質疑の記録を後日共有します。出席者だけが情報を得る状態は、参加できない家庭との情報格差を生みます。
失敗例:報告を「承認を得る儀式」にする
総会の決算承認を、質問を受け付けずに拍手で終える運営は、形式的には手続きを満たしても、会員の理解と信頼を育てません。承認は議論の結果であるべきで、質問への回答を経てから採決する順序を守ります。時間の制約があるなら、総会前に質問期間を設け、当日は回答を共有した上で採決する方式に変えます。報告を次の参加につなげた事例は読みものの記事で紹介しています。
まとめ:短く、定期的に、質問できる形で伝える
透明性を実現するのは、情報の量ではなく、伝え方と受け止め方の設計です。一枚目に三つの問いへの答えを置き、前年と予算との差異を説明し、監査を実質化し、質問窓口と回答期限を約束し、議事録に理由と反対意見を残し、現金と権限の集中をなくす。これらが揃うと、報告は義務的な通知ではなく、会員が次の協力を判断するための対話の入口になります。まずは次回の会計報告の一枚目を、三つの問いへの答えから書き始めてみてください。